

专题新闻
集线器、零管、税控API对接前各要验证什么?
同样是油机接入交易即开票,集线器、零管数据和税控API的前置验证完全不同。第21讲从数据源、授权、字段、时延和异常补传出发,给实施人员一份三路预检框架,并说明它们与乐企自用、联用的关系。
阅读全文 →
退款与换开怎样关联原交易,避免重复开票?
退款、改抬头与换票种不能只在开票界面上“重开一次”。第20讲从收银系统视角梳理原交易、支付、蓝字票、红字票与换开申请的关联字段,并给出上线前必须测试的异常场景。
阅读全文 →
支付宝订单、商户号和油站发票怎样对齐?
油站支付宝渠道接入交易即开票,实施人员需要核对商户身份、站点、油机订单、支付结果、发票请求和退款关联。本文按数据流拆解6处容易错位的关系,并给出联调时必须覆盖的异常场景。
阅读全文 →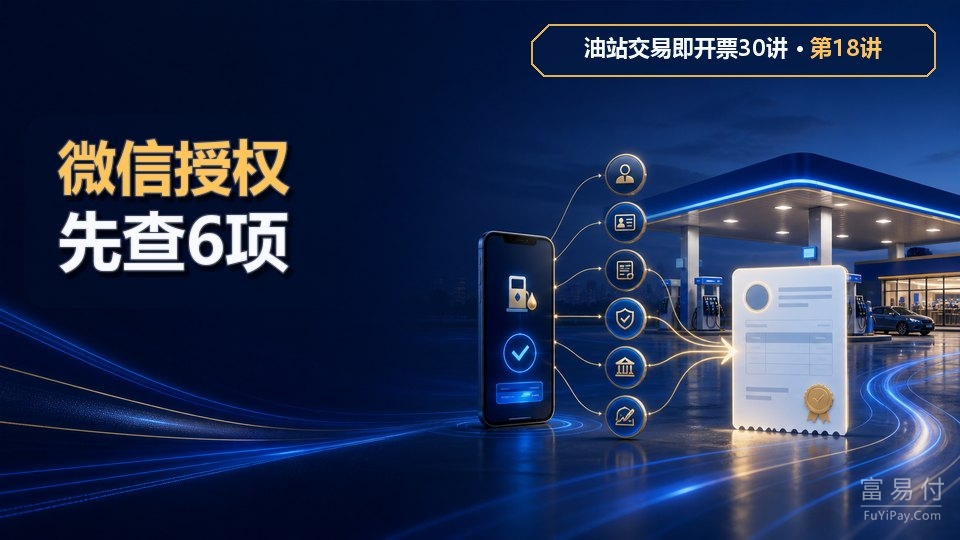
微信交易即开票 油站要完成哪些授权?
微信收款能正常使用,不等于交易即开票链路已经具备上线条件。油站还要核对收款模式、经营与开票主体、APPID和商户号绑定、平台角色、接口凭证以及订单到乐企的映射关系。本文给出授权前6项核对清单和...
阅读全文 →
智能终端开票适合哪些油站?和码牌方案怎么选
智能终端并不是交易即开票的政策指定设备,它更适合固定收银台、需要员工协助、支付方式较多或异常交易较集中的油站。本文从订单获取、员工操作、权限、客流、异常处理等5个条件出发,对比码牌、智能终端和...
阅读全文 →
码牌开票适合哪些油站?选择前先看清4个条件
码牌只是顾客进入付款和开票流程的入口,并不能替代真实交易数据。油站是否适合采用码牌方案,要看订单能否自动生成、扫码后能否缩小订单范围、付款页面能否自动带出油品与金额,以及支付和开票结果能否完...
阅读全文 →
什么是余额分账?企业先核对这6个问题
余额分账并不是账户里有多少钱就能分多少钱。企业需要先核对余额从哪里来、哪些金额可分、何时发起、可以分给谁、规则如何执行,以及退款和对账怎样处理。本文用6个问题讲清订单分账与余额分账的真正差别。
阅读全文 →
从加油付款到收到数电票,一笔交易完整流程怎么走?
车主加完油并完成付款后,数电票并不是凭空生成。真实加油数据、业务订单、收款结果、购买方信息、乐企开票和发票交付必须准确衔接。本文用7步讲清一笔交易怎样完整闭环。
阅读全文 →
10分钟完成油站接入自测:你的油站现在能不能上线?
油站能开出一张发票,不等于已经具备正式上线条件。本文用10道自测题检查经营主体、交易数据、收款关系、开票配置、异常处理和人员准备,并给出三档评分与下一步行动。
阅读全文 →